Nos Publications en Vedettes
Quelle est la position concurrentielle de votre entreprise ?
La création d'une entreprise est assimilable à la naissance d’un être vivant.
Dans l’ordre des choses, ce dernier connaîtra les étapes d’enfant, d’adolescent, de jeune, d’adulte, de personne du troisième âge puis rendra l’âme.
À chaque étape de sa vie, il aura subi les effets tant positifs que négatifs des actions des personnes qu’il côtoie de près ou de loin. Il en est de même pour l'entreprise qui, tout au long de son existence, évoluera dans des environnements dont elle subira les influences, et devra user de stratégie pour se maintenir sur son marché au risque de « mettre la clé sous le paillasson » avant le terme des 99 ans indiqué comme durée dans les pièces juridiques. Dans cet article, nous présentons les différentes positions concurrentielles qu'une entreprise peut occuper sur un marché.
1. La concurrence, une constante dans l’entrepreneuriat
Par votre entrée sur le marché, vous insérez un milieu composé de différents acteurs et forces externes plus ou moins éloignés qui sont susceptibles d'affecter votre capacité à développer et entretenir des relations fécondes avec vos publics cibles ou bien offrir de nouvelles opportunités à saisir. Ils forment ce que l'on appelle le micro-environnement et le macro-environnement.
La Concurrence, ensemble des forces qui entrent en rivalité avec vous, est l’un acteurs dont les actions impactent véritablement le fonctionnement de votre entreprise. Une présence concurrente est certes déstabilisante dans le sens où vous pouvez facilement perdre votre part de marché partiellement ou totalement mais elle vous oblige aussi à adopter une politique d’amélioration continue de vos produits et services. Votre Client aujourd’hui, avant de poser son acte d’achat souhaite comparer, souhaite prendre des avis avant de se décider.
La concurrence est inévitable aujourd’hui : observez le nombre d’opérateurs de téléphonie mobile, le nombre de centres de transfert d’argent, les magasins de « Prêt à Porter », le nombre de restaurants…
Identifiez vos concurrents à l’entame de votre projet – Définissez la position que vous souhaitez occuper et mettez en place des moyens de vous maintenir sur le marché.
2. Les positions concurrentielles sur un marché
Sur un marché, six positions concurrentielles sont souvent observées.
Le Leader ou le Chef de file : Ce concurrent possède la part la plus importante du marché avec ses ventes, la taille de son portefeuille clients. Il est le plus connu (test de notoriété spontanée ou assistée), jouit d’une bonne représentation mentale auprès du client. Le Leader peut avoir investi le marché en premier et en a profité pour s’implanter durablement. Cependant, il peut être un nouvel entrant qui a renversé la tendance.
Le Challenger ou le Prétendant : Si l’on considère le Leader comme l’Aîné, celui-ci se présente comme le Cadet de la famille. Peu importe le moment où il est entré sur le marché, les données des études affichent qu’il est cité juste derrière le Chef de file et cherche à prendre sa place. Il compte accroître sa part de marché et met en place différentes stratégies (Discount, Innovation, Milieu de gamme, Réduction de coûts...). Si nous considérons aux USA que COCA COLA est Leader pour le marché des Sodas, PEPSI COLA en sera probablement le Prétendant.
Le Suiveur : Il est également un Cadet mais qui pour des raisons techniques, économiques ou purement stratégiques, décide de prendre le Leader, le Challenger et même d’autres suiveurs en référence en termes de produit, circuit de distribution, positionnement, Prix. Vous avez une stratégie qui vous permet de vous adapter aux évolutions du marché et réagissez aux actions de vos concurrents. Dans un contexte économique ardu par exemple, l’une des meilleures stratégies du Suiveur est l’innovation imitatrice.
L’Outsider ou le Nouvel Arrivant : C’est le concurrent qu’on n’attendait pas et dont l’entrée est synonyme de fortes ventes.
Le Sortant : Il n’arrive pas à garder ses parts de marché ; il sort petit à petit du marché. On note ici que votre entreprise n’a pas su tenir pour plusieurs raisons : manque de stratégie – défaut d’adaptation à l’évolution du marché – Insatisfaction Client….Par exemple, vous êtes une entreprise de commercialisation d’équipements informatiques et avez acquis une part de marché. Au fur et à mesure, vous enregistrez de nouveaux entrants qui émiettent votre portefeuille du fait que : soit les clients trouvent la même qualité que la vôtre à un prix plus intéressant, soit ils se tournent en sus de l’acquisition d’équipements vers les services à travers les déploiements, intégrations et autres. Face à ces deux situations, vous n’avez pas su réagir. Il y a de fortes chances que vous disparaissez si vous ne faites rien.
Le Spécialiste : Ce sont les entreprises qui arrivent à survivre sur un marché sur lequel elles ne détiennent qu’une faible part de marché. En effet, elles possèdent une spécificité qui leur permet d’occuper une niche particulière.
Au final, votre position concurrentielle est la place que vous occupez sur le marché. Selon son rang, elle est qualifiée de Chef de file (ou Leader), de Prétendant (ou Challenger), de Suiveur, de Nouvel Arrivant (ou Outsider), de Sortant. Au-delà de sa part de marché, l'entreprise peut prendre la position d’un spécialiste.
Les principaux indicateurs qui permettent de définir la position concurrentielle d’une entreprise sont les ventes, leur taux d’évolution, la marge commerciale, la part de marché ainsi que la part de marché relative. À côté de ces indicateurs quantitatifs, il faut prendre en compte des indicateurs qualitatifs tels que la notoriété, l’image de marque et le positionnement.
********************
Nos partenaires (TEAMR & ASSOCIES Expert Comptable 77, SJA Formation Coaching 77) vous accompagnent dans la gestion et le pilotage de votre entreprise, la mise en place de systèmes de contrôle de gestion et l'amélioration de votre stratégie. Nos consultants dynamiques sont à votre disponibilité pour vous aider à atteindre vos objectifs et devenir leader dans votre activité.
Vous souhaitez échanger, contactez-nous : secretariat@teamr-associes.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications !
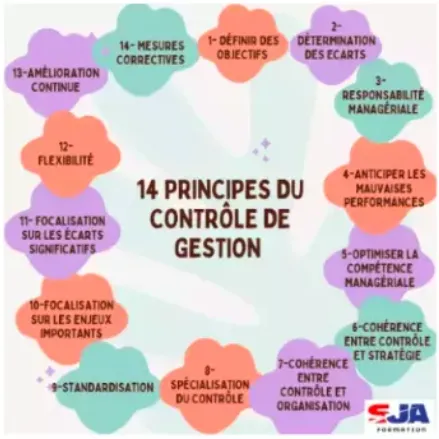
Les 14 principes fondateurs du controle de gestion
Ils sont pour la plupart encore appliqués aujourd’hui et pourtant ils ont été formulés il y a plus de 50 ans. Ils font partie des principes utilisés par de nombreux dirigeants dans le cadre du pilotage de leur entreprise. Dans cet article, nous proposons une présentation des principes clés du controle de gestion présentés en 1959 par Harold Koontz dans la revue californienne de management (California management review) (1).
En effet, le controle de gestion, tel qu’il a été défini par le professeur Robert N. Anthony en 1965, est une émanation des développements relatifs aux processus de contrôle et notamment des travaux du professeur américain Harold Koontz (1909-1984). Celui-ci identifie 14 principes généralement au cœur des processus de contrôle.
P1- principe d'identification des objectifs
« les contrôles doivent contribuer à l'accomplissement des objectifs, en détectant les écarts par rapport aux plans à temps, et de manière à ce qu'il soit possible de réaliser des actions correctives » (focalisation sur l'objectif). Dans le cadre d'un processus de contrôle de gestion, il faut définir les objectifs de votre entreprise.
P2- principe de détermination des écarts par rapport aux objectifs
« les contrôles sont efficaces s'ils détectent affectivement les écarts et permettent des actions correctives avec le minimum d'effets indésirables » (détection des écarts et mesures correctives). Le système de pilotage d'entreprise et de contrôle de gestion doit permettre d'identifier les écarts par rapports aux objectifs fixés.
P3- principe de la responsabilité
« le contrôle peut être effectué seulement par le manager chargé de l'exécution des plans ». Le processus de contrôle doit clairement identifier un responsable.
P4- principe du contrôle du futur
« un contrôle efficace devrait chercher à prévenir les écarts présents et futurs ». L'intérêt d'un système de contrôle efficace est d'anticiper les mauvaises performances.
P5- principe du contrôle direct
« la technique de contrôle la plus efficace dans une entreprise consiste à s'assurer de la qualité des managers de niveau inférieur ». Dans le processus de contrôle de gestion, il faut optimiser la compétence managériale à chaque niveau de l'organisation.
P6- principe de la cohérence avec les plans
« les contrôles doivent être structurés de sorte qu'ils reflètent le caractère et la structure des plans ». La structure d'un processus de contrôle doit être définie de manière à ce qu'il corresponde au processus planifié qu'il cherche à vérifier. Les contrôles doivent être cohérents avec le plan stratégique.
P7- principe de la pertinence organisationnelle
« les contrôles doivent être structurés de sorte qu'ils soient cohérents avec la structure organisationnelle ». On ne peut pas contrôler un manager ou acteur sur un aspect qui ne correspond pas à sa sphère de responsabilité organisationnelle. Le système de contrôle de gestion doit être cohérent avec la structure organisationnelle.

P8- principe de la spécialisation des contrôles
« les contrôles doivent être élaborés de manière à ce qu'ils correspondent aux besoins d'un manager précis ». Les outils et les techniques associées au processus de contrôle doivent correspondre aux besoins réels du manager en charge de ce contrôle. Il faut pouvoir adapter et spécialiser les systèmes de contrôle.
P9- principe de la standardisation
« un contrôle efficace et efficient nécessite des standards objectifs, précis et pertinents ». Dans le cadre d'un système de pilotage d'entreprise, il faut établir des standards de performance. Ils permettent non seulement d'évaluer la performance mais aussi d'établir une relation juste et raisonnable entre le collaborateur et son responsable.
P10- principe de focalisation sur des éléments stratégiques
« un contrôle efficace et efficient nécessite que l'attention soit portée sur les facteurs stratégiques dans l'appréciation de la performance ». Le contrôle ne doit pas être exagérément détaillé, il doit permettre au manager de se concentrer sur les éléments déterminant pour la réalisation du plan (granularité adaptée du contrôle).
P11- principe de l'exception
« l'efficience dans le contrôle nécessite que l'attention du manager soit portée principalement sur les exceptions significatives ». Seuls les écarts de performance significatifs doivent retenir l'attention des managers (focalisation sur les écarts significatifs).
P12- principe de la flexibilité du contrôle
« les contrôles doivent être suffisamment flexibles pour demeurer efficaces même en cas d'échec de la planification ». Le système de contrôle doit être flexible pour être modifié en cas de changement de la stratégie. Il est indispensable que les managers rendent leurs systèmes de contrôle flexibles, de sorte qu'ils ne deviennent pas inutilisables en cas d'imprévu.
P13- principe d'actualisation
« le système de contrôle doit être actualisé de manière périodique ». Les managers doivent évaluer de manière périodique leurs systèmes de contrôle de manière à s'assurer qu'ils sont toujours cohérents avec les objectifs stratégiques, et avec les conditions d'un environnement économique fluctuant. C'est la logique d'amélioration continue.
P14- principe d'actions correctives
« Le contrôle est justifié uniquement par le fait que des mesures correctives sont prises en cas d'écarts significatifs, à travers une meilleure planification, organisation, coordination et un meilleur commandement». Le processus de contrôle doit donner lieu à des actions correctives en cas d'écarts de performance significatifs. C'est la raison d'être du processus.
**************
Nos partenaires ( cabinets TeamR & Associés Expert comptable à Bussy St Georges, SJA Formation) vous accompagnent dans le pilotage d'entreprise, le controle de gestion, le diagnostic et la mise en oeuvre de votre stratégie.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: contact@pilotagedentreprise.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications !
LES 7 PRINCIPES DU PILOTAGE D'ENTREPRISE
Le pilotage d'entreprise n'a qu'une seule raison d'être : la réussite du projet d'entreprise. Dans l'univers universitaire francophone, Philippe Lorino (Professeur à l'ESSEC) est sans aucun doute l'auteur de référence sur le pilotage d'entreprise. Pour lui, le pilotage d'entreprise contribue à la réalisation des objectifs et met en place une démarche d'amélioration continue.
C'est une approche du contrôle de gestion qui prend en compte les défis du contexte économique actuelle.
Les idées et outils de Philippe Lorino sont proposés entre autres, dans deux contributions marquantes : "Comptes et récits de la performance. Essai sur le pilotage d'entreprise" (1995) et "Méthodes et pratiques de la performance. Le guide du pilotage" (1997).
Dans cet article, nous proposons une synthèse des principes fondamentaux qui caractérisent selon lui la démarche de pilotage d'entreprise.
Principe 1: de la responsabilisation individuelle à l'apprentissage collectif
Il faut sortir d'une approche du contrôle de gestion focalisé sur les responsabilités individuelles pour aller vers une logique du pilotage qui valorise l'apprentissage collectif. Passer du pilotage par les résultats individuels à un pilotage par des objectifs partagés.
Piloter, c'est définir et mettre en œuvre des méthodes qui permettent d'apprendre ensemble à agir ensemble de manière de plus en plus performante.
Principe 2: piloter le couple valeur-coût
Une autre limite des démarches de contrôle de gestion classiques c'est de se focaliser uniquement sur le coût (et chercher à le baisser) ou sur la valeur (et chercher à l'augmenter).
Le pilotage d'entreprise nécessite de travailler simultanément sur les deux leviers. Quelles conséquences de la baisse des coûts sur la valeur créée/perçue? Souvent le pari est fait de réduire les coûts tout en maintenant le niveau de qualité. Bonne idée? Pas toujours.
Piloter, c'est chercher à améliorer le couple valeur-coût.
Principe 3: piloter, c'est déployer la stratégie
Il s'agit d'une constante en matière de contrôle de gestion. Les outils du pilotage doivent avoir des liens forts et explicites avec la stratégie d'entreprise. Cette stratégie est issue d'un diagnostic externe (identification des menaces et opportunités) et d'un diagnostic interne (identification des forces et faiblesses). Elle est conçue pour permettre à l'entreprise d'accéder à une position de choix sur son marché.
Piloter, c'est mettre en place des dispositifs et outils qui permettent de s'assurer de la mise en œuvre des objectifs stratégiques.
Principe 4: le pilotage est une boucle entre stratégie et opérations
Contrairement aux dispositifs classiques du contrôle de gestion qui ne mettent pas suffisamment l'accent sur la dimension apprentissage, les outils du pilotage d'entreprise doivent favoriser le retour d'expérience dans une logique d'amélioration continue.
Piloter, c'est accomplir de manière continue deux fonctions complémentaires : déployer la stratégie et favoriser les retours d'expérience.
Principe 5: le pilotage s'articule sur les activités
La logique du pilotage d'entreprise invite à rentrer dans la "boîte noire" des activités. Piloter c'est aller regarder les modes opératoires, les technologies, les compétences et identifier les pistes d'amélioration. Il s'agit d'un contrôle de gestion ancré dans l'opérationnel, qui cherche à améliorer l'animation de l'action collective.
Piloter, c'est se focaliser sur le déroulement des activités et identifier les leviers d'amélioration.
Principe 6: les outils de gestion sont des supports imparfaits et temporaires pour apprendre
Souvent les outils de gestion (budget, comptabilité, indicateurs de performance) sont considérés comme produisant des vérités "scientifiques", incontestables, non contextualisables. Ces conceptions peuvent conduire à un désengagement, à des comportements mimétiques qui ne favorisent pas l'adaptation, la créativité, l'innovation. Dans la logique du pilotage d'entreprise, les outils sont pertinents lorsqu'ils accompagnent et stimulent la dynamique d'apprentissage collectif.
Piloter, c'est trouver les voies et moyens d'un apprentissage collectif, et donc les outils de pilotage ne constituent pas une fin en soi.
Principes 7: les outils de pilotage sont fondés sur une logique causes-effets
Les outils déployés dans le cadre du pilotage d'entreprise sont basés sur une logique de causalité. En effet, ils doivent permettre de suivre les actions sur les causes (leviers d'action) identifiées comme pertinentes pour atteindre les objectifs visés (stratégie). Ils doivent aussi permettre un suivi des causes réelles des résultats obtenus (retour d'expérience).
Piloter, c'est identifier et modéliser les relations "causes-effets" pertinentes pour les activités de l'entreprise.
En synthèse, pour qu'il soit performant, votre système de pilotage doit :
- favoriser l'apprentissage et l'action collective,
- contribuer au déploiement stratégique et le retour d'expérience,
- permettre une bonne compréhension des activités et des chaines de causalité associées.
********************
Notre partenaire TEAM R & Associés Votre Expert Comptable à Paris et Seine-et-Marne ( Guermantes, Bussy-Saint-Georges, Torcy, Marne-la-Vallée, Lognes ) vous accompagne dans le pilotage d'entreprise, le controle de gestion, la mise en oeuvre de dispositifs de management efficaces et adaptés pour devenir un leader dans votre secteur.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: secretariat@teamr-associes.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications!
Comment construire un tableau de bord avec la méthode OVAR?
Le tableau de bord est un outil incontournable du pilotage d'entreprise aujourd'hui. Dans cet article nous revenons sur sa définition et sur une méthode classique pour l'élaborer. Il s'agit de la méthode OVAR que nous présentons souvent dans le cadre de nos missions de conseil et formation en gestion d'entreprise.
Qu’est-ce qu’un tableau de bord ?
D’après la chercheuse en sciences de gestion Sylvie Gerbaix (2006)[i], « un tableau de bord est un ensemble d’informations sur des points clés, informations sélectionnées pour leur pertinence permettant de donner périodiquement et rapidement au responsable une vue synthétique pour son action. C’est un instrument d’information, de communication, d’aide à la décision ». Il peut contenir des informations financières ou non financières. C'est un outil clé en contrôle de gestion et pilotage d'entreprise.
Il doit présenter une vue synthétique des résultats des actions sur des points clés identifiés et sur une périodicité définie (jour, mois, trimestre, semestre, année). La périodicité résulte souvent d’un équilibre entre le coût d’élaboration et la mise en œuvre rapide de mesures correctives
Dans le tableau de bord, les informations synthétiques sur des points clés de l’activité correspondent aux indicateurs de performance.
Autrement dit, un tableau de bord est un ensemble d’indicateurs de performance déterminés et présentés de manière périodique au chef d’entreprise ou au manager dans le but d’évaluer les résultats de son action et accompagner la prise de décision.
Le tableau de bord est un formidable outil de pilotage qui peut être décliné sur toutes les fonctions de l’entreprise : production, achat, vente, marketing, management des ressources humaines…
Il constitue une aide précieuse pour le dirigeant et représente un outil clé pour le contrôleur de gestion business partner.
La méthode OVAR pour construire un tableau de bord
Historiquement en France, l’élaboration d’un tableau de bord repose sur la méthode OVAR (Objectifs-Variables d’Action-Responsables) élaborée par une équipe de chercheur de HEC[ii]. Cette méthode globale d’élaboration du tableau de bord suppose que cet outil est la résultante :
- d’Objectifs (déclinaisons quantifiées ou opérationnelles des buts généraux de l’entreprise)
- traduits en Variables d’Actions
- affectés à des Responsables
Selon cette méthode, le tableau de bord apparait comme l’ensemble des indicateurs permettant au responsable de suivre au mieux ses variables d’action, et par conséquent sa contribution à l’atteinte des objectifs de l’entreprise.
Prenons l’exemple d’un chef d’entreprise qui dirige une boucherie et souhaite suivre au mieux ses performances trimestrielles. Le suivi de la performance nécessite donc la mise en place d’un tableau de bord trimestriel simple. Une condition préliminaire à la production du tableau de bord concerne la mise à jour de la comptabilité financière (saisie des achats, opérations bancaires, ventes, charges de personnel…).
Ici quel est l’objectif du chef d’entreprise ? Optimiser son résultat.
Cela passe par une croissance de son chiffre d’affaires et par la maitrise de ses charges. L’application de la méthode OVAR devenue dans le cas d’espèce OVA (puisqu’il est le seul responsable ici) permet d’aboutir à la chaine de causalité suivante :
Objectif : Maximiser le résultat
Variables d'Action : Maximiser la marge brute, Maitriser les charges de personnel, Maitriser les frais généraux
Indicateurs : chiffre d'affaires, coût d'achat des marchandises vendues, salaires bruts et charges salariales, montant des frais généraux
Au-delà des données synthétiques, il existe aujourd’hui de nombreuses technologies permettant d’analyser les différentes composantes de la performance de manière détaillée.
Au final, pour un meilleur pilotage, la méthode OVAR permet d’associer aux objectifs des variables d’action et des indicateurs de performance. Il s’agit d’une technique très efficace de contrôle de gestion qui peut être mise en œuvre aussi bien dans une petite entreprise (comme dans notre exemple) que dans une multinationale.
____________
[i] Gerbaix, S. (2006). Les tableaux de bord de gestion. In Le contrôle de gestion (Presses Universitaires de France, p. 107‑119)
[ii] Gray, J., & Pesqueux, Y. (1991). Le tableau de bord, outil de gestion, une comparaison France—Etats-Unis (Les cahiers de recherche du groupe HEC).
******************
Nos partenaires ( TEAMR & ASSOCIES Expert comptable 77, SJA Formation Coaching 77) vous accompagnent dans le pilotage d'entreprise, le controle de gestion, le diagnostic et la mise en oeuvre de votre stratégie. Nous vous accompagnons dans la mise en place de tableaux de nord optimisés.
Vous souhaitez échanger ou approfondir le sujet : secretariat@teamr-associes.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications !
Le controleur de gestion est-il un business partner ?
Un débat récurrent concernant la fonction finance et les contrôleurs de gestion dans l'organisation porte sur la question suivante : "le contrôleur de gestion est-il un copilote du dirigeant et un business partner?" Dans cet article, nous revenons sur les paramètres de ce débat et tentons de proposer une synthèse.
1 - A l'origine du "Business Partner"
Le concept de Business Partner associé au contrôleur de gestion a été popularisé dans les années 1990, notamment grâce à une publication de Lianabel Oliver (i) dans la revue américaine Management Accounting.
L’idée c’est de favoriser l’émergence d’un contrôleur de gestion plus impliqué dans la prise de décisions opérationnelles et moins focalisé sur le reporting et le contrôle budgétaire.
Dès lors, le discours officiel dans de nombreuses associations professionnelles (IMA, CIMA, DFCG) est de proclamer l’avènement du contrôleur business partner, business advocate (ii) , centré sur des missions d’aide à la décision, et la mort du contrôleur beancounter, corporate cop, focalisé sur le reporting et l’évaluation de la performance.
Malgré l’engouement des professionnels pour le profil de business partner, tous les contrôleurs de gestion sont-ils des business partners aujourd’hui ?
Les résultats des travaux scientifiques sur le sujet sont contrastés. Pour certains auteurs, les contrôleurs de gestion sont des business partners. Pour d’autres, ils ne le sont pas encore.
2- Oui, le contrôleur de gestion est un business partner
Parmi les contributions qui confirment l’avènement du business partner, notons les publications de Granlund et Lukka en 1998 (iii), de Siegel et Kulesza en 1996 (iv), de Siegel et Sorensen en 1999 (v), de l’équipe de Garg en 2003 (vi).
Ainsi, dans leur étude Granlund et Lukka suggèrent que les contrôleurs de gestion des multinationales finlandaises semblent fortement impliqués dans les équipes opérationnelles et centrés sur l’aide à la décision.
Dans une autre étude soutenue par l’association américaine des contrôleurs de gestion (Institute of Management Accountants), Siegel et Kulesza montrent que les technologies de l’information, la pression concurrentielle, les restructurations organisationnelles ont entraîné l’automatisation et la centralisation de nombreuses opérations de contrôle. Ces évolutions ont permis aux contrôleurs de gestion d’être plus investis dans des tâches d’analyse et d’aide à la décision. Ce constat est confirmé par une autre étude de Siegel et Sorensen pour qui les contrôleurs de gestion sont bien passés de Beancounters à Business Partners dans les entreprises américaines. D’après cette étude, les contrôleurs se voient prendre plus de place dans la prise de décision. Cette conclusion est aussi celle de l’équipe de Garg en 2003.
3- Non le contrôleur de gestion n'est pas un business partner
D’autres publications scientifiques invitent à relativiser la généralisation du contrôleur Business Partner.
Ainsi, pour Scheumann (vii) en 1999, les contrôleurs sont toujours en dehors du processus de planification stratégique ou sont intégrés après la réalisation de choix majeurs. D’après lui, le passage des contrôleurs à un rôle de partenaire d’affaires n’est pas acquis et sera plus lent que prévu.
Selon Davis et McLaughlin en 2009 (viii), les scandales financiers des années 2000 ont favorisé la résistance des missions d’évaluation et de contrôle interne face à celles d’aide à la décision. Pour eux, les contrôleurs sont peu associés aux décisions concernant la fixation des prix, la distribution, le développement de nouveaux produits.
En France, les travaux de Caroline Lambert et de Samuel Sponem (ix) soulignent la faible diffusion du contrôleur Business Partner et la persistance du contrôleur technicien et vérificateur.
Selon Duban-Doyard et Doch (x), « …le chemin à parcourir est encore long avant que le contrôleur de gestion ne devienne un véritable business partner (conseil aux dirigeants) en matière de pilotage de l’activité opérationnelle ».
Enfin, Caroline Lambert et Jeremy Morales (xi) montrent dans leur étude de cas qu’il reste difficile pour les contrôleurs de gestion d’atteindre le statut de partenaire.
En définitive, que retenir de ces travaux, au regard de la question suivante : tous les contrôleurs de gestion sont-ils des business partners ?
4- En guise de conclusion provisoire...
Si on considère que le contrôleur de gestion est Business Partner « lorsqu’il est intégré dans des équipes opérationnelles et principalement focalisé sur l’aide à la décision économique (analyses de coûts et marges, simulations économiques, fixation de prix, analyses de marché…) », alors il est clair que tous les contrôleurs n’en sont pas. Regardons autour de nous pour en avoir la preuve. De nombreux contrôleurs de gestion restent encore accaparés aujourd’hui par des reportings périodiques harassants.
Si on considère que le contrôleur de gestion est Business Partner « lorsqu’il contribue à la réalisation du cycle économique de l’organisation, que ce soit en tant qu’évaluateur de la performance ou aide à la prise de décision », alors sans aucun doute tous les contrôleurs sont des Business Partners. En effet, dans le rôle d’évaluateur il est un partenaire précieux en veillant à une gestion rigoureuse des ressources. Dans le rôle de conseiller, il est un partenaire précieux en permettant la prise de décision la plus pertinente possible.
Au final, chacun décidera si tel ou tel contrôleur de gestion est un Business Partner. De notre côté, nous considérons qu’ils le sont tous, puisque « corporate cop » ou « business advocate », ils contribuent selon leurs attributions à l’atteinte des objectifs de leur organisation. Ils sont des des parties prenantes importantes pour la pérennité de l'organisation.
********************
Nos partenaires ( cabinets TeamR & Associés Expert comptable à Bussy St Georges, SJA Formation) vous accompagnent dans le pilotage d'entreprise, le controle de gestion, le diagnostic et la mise en oeuvre de votre stratégie.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: contact@pilotagedentreprise.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications !
Les fondements du controle de gestion
Le controle de gestion et le pilotage d'entreprise sont des concepts intimement liés.
Vous êtes chef d'entreprise et vous entendez souvent parler du controle de gestion sans vraiment savoir de quoi il s'agit.
Vous souhaitez mettre en place un processus de pilotage économique de votre entreprise ou organisation mais ne savez pas par où commencer.
Dans cet article nous vous proposons de comprendre l'émergence et les différents sens du contrôle de gestion.
A l'origine du contrôle de gestion
Les analyses des historiens du management et du professeur Henri Bouquin attestent d’un lien entre le concept de "management control" tel qu'il a été popularisé aux Etats-Unis dans les années 1960-1970 et le controle de gestion, tel qu'il s'est diffusé en France, dans les milieux académiques et professionnels, à la même époque.
Pour définir le controle de gestion, il suffit donc de remonter au concept de management control, tel qu'il a émergé aux Etats-Unis.
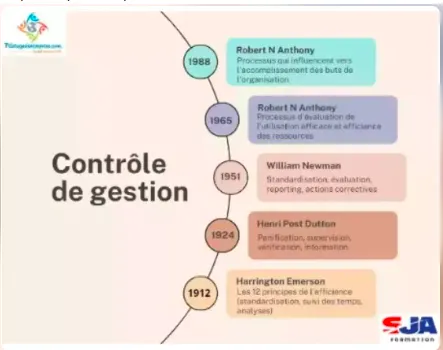
Ce concept de management control a notamment été popularisé par les travaux du professeur Robert N. Anthony qui l’a initialement défini comme « le processus par lequel les managers s’assurent que les ressources sont obtenues et utilisées avec efficacité et efficience dans le cadre des objectifs de l’organisation ».
A l’origine du management control se trouve initialement le concept de "control", qu’on pourrait traduire par contrôle organisationnel.
En résumé, on peut représenter la généalogie du concept de « contrôle de gestion » comme suit :
“Control” → “Management Control” → “Contrôle de gestion”
Les pères fondateurs du contrôle de gestion
Le concept de control a été développé au début du 20ème siècle dans le sillage des tentatives de formalisations du management.
Ce concept , tel qu’il a été développé aux Etats-Unis, va au-delà de la vérification. D’après la synthèse des professeurs Giglioni et Bedeian , les auteurs suivants ont contribué à la diffusion de ce concept :
- Harrington Emerson (1912) : Ingénieur américain, il est présenté comme l'auteur de la première contribution véritable en contrôle organisationnel. Dans son œuvre « Les douze principes de l'efficience », il propose une première formalisation du contrôle et y associe différents outils. Le contrôle est au cœur de la fonction de manager. Parmi les principes énoncés on peut retrouver: la standardisation des temps de travail et des opérations, l'enregistrement des temps de travail effectifs, la formalisation des processus de standardisation.
- Hamilton Church (1914) : Ingénieur et comptable anglais, il contribue à l'enrichissement du concept de contrôle. Il identifie en 1914 cinq fonctions principales dans l'administration des affaires dans son ouvrage Science et Pratique du Management. L'une d'elle, le contrôle « coordonne les autres et supervise leurs fonctionnements ».
- Hugo Diemer (1915) : Ingénieur et consultant américain, il contribue à la définition du concept de contrôle dans ses réflexions sur l'administration et l'organisation des usines. Pour lui, le contrôle est l'ensemble « des méthodes par lesquels les cadres ou managers mettent en œuvre leur autorité à gérer les affaires conformément aux lois de l'organisation ».
- Henri Fayol (1916, 1949) : Ingénieur et théoricien français de l'administration, il identifie le contrôle comme l'une des cinq fonctions de l’administration. Il est reconnu comme l'un des pères fondateurs de la théorie des organisations. Il définit le contrôle comme « l'assurance que tout se passe conformément au plan adopté, aux instructions données et aux principes établis ».
- Henri Post Dutton (1924, 1927) : Ingénieur, industriel et professeur américain, il caractérise le contrôle à travers les processus clés de planification, supervision, vérification et information. Plus tard (1931) souligne les dimensions de comparaison, évaluation et standardisation.
- Webster Robinson (1925) : Universitaire américain, il publie en 1925 un manuel sur les principes fondamentaux de l'organisation d'une entreprise. Il identifie trois principaux éléments dans le processus de contrôle. Ce sont : la prévision des résultats, l'enregistrement des résultats, la répartition des responsabilités dans le but d'atteindre les résultats avec la possibilité de mesures correctives.
- John H Williams (1926, 1929) : Il définit les principales méthodes de contrôle comme étant: la comptabilité générale, la prévision, la comptabilité de gestion, le processus budgétaire et l'analyse des écarts.
- Ralph C Davis (1940, 1941) : Ingénieur et théoricien des organisations américain, il a contribué à la popularisation des travaux de Henri Fayol dans le monde. Il définit la planification, l'organisation et le contrôle comme les principales fonctions de la direction générale (Top management).
- William B Cornell (1930) : Universitaire américain et descendant du fondateur de la prestigieuse université Cornell, il souligne dans ses principes de management "le principe de contrôle", qu’il associe à l’établissement des standards de performance, l'évaluation de la performance et la mise en œuvre de mesures correctives.
- Paul Holden, Lounsbury Fish et Hubert Smith (1941) : Chercheurs à la prestigieuse université américaine Stanford ils réalisent à la fin des années 30 une étude sur la direction générale dans l'industrie. Ils présentent le contrôle comme l'une des premières responsabilités des dirigeants. Ils l’identifient à un processus comportant trois éléments: l'objectivation, l'organisation et l'évaluation. Ils intègrent la planification au processus de contrôle, révélant la forte interaction entre les deux fonctions.
- Edward Brech (1948, 1965) : Consultant et théoricien des organisations anglais, il suggère que le contrôle implique l'évaluation, la mise en œuvre de mesures correctives, l'apprentissage organisationnel.
- William H Newman (1951) : Universitaire américain, il définit le contrôle comme une fonction de l'administration et lui associe trois étapes importantes: élaboration des standards, évaluation et reporting de la performance, mise en œuvre d'actions correctives.
- Harold Koontz (1959) : Célèbre universitaire et théoricien des organisations à l'université de Californie, il considère que malgré les apports de Taylor, Fayol, Barnard, Goetz, Urwick, Dean et autres, il manque une véritable synthèse sur la fonction contrôle. C’est dans ce cadre qu’il a établi les principes fondamentaux du contrôle de gestion.
Les deux visions du contrôle de gestion
Tous ces travaux ont contribué à la diffusion de deux visions du "control".
Une vision large dans laquelle le contrôle se confond avec l’activité managériale et est relatif à tous les dispositifs qui permettent de conduire les affaires conformément aux objectifs (Church, Diemer, Dutton).
Une vision étroite dans laquelle le contrôle se confond avec le processus « planification-vérification-correction ». C'est le processus budgétaire couplé à la mise en place de tableaux de bord de gestion.
Ce double sens du contrôle va être transmis au concept de management control et par répercussion à celui de contrôle de gestion. Cette double sens a été favorisé par les spécialistes les plus éminents de la discipline.
Ainsi, lorsque le professeur Anthony définit en 1965 le "management control" comme « le processus par lequel les managers s’assurent que les ressources sont obtenues et utilisées avec efficacité et efficience dans le cadre des objectifs de l’organisation », il s’inscrit volontairement dans une approche du contrôle « planification-vérification-correction » qui a pour finalité la coordination des managers par les résultats.
Lorsqu’il en propose une nouvelle définition en 1988, le contrôle de gestion est le "processus par lequel les managers influencent les autres acteurs vers l’atteinte des buts organisationnels" , il s’inscrit désormais dans une approche large du contrôle, diffusant ainsi une vision managériale et moins comptable du contrôle de gestion.
En définitive, les deux visions du contrôle de gestion se retrouvent aujourd’hui dans les manuels scolaires, les publications professionnelles et académiques.
Dans la vision étroite, le contrôle de gestion est donc l'ensemble des actions portant sur "la planification - la budgétisation - l'analyse des écarts de performance". Dans cette démarche, la fonction Contrôle de gestion, la direction administrative et financière, ou l'expert-comptable sont les principaux acteurs dans cette approche. Ils travaillent en partenariat avec la direction générale et les managers.
Dans la vision large ou managériale, le contrôle de gestion se confond avec tous les processus de management. Ce sont les dirigeants et managers de tous les niveaux qui sont au cœur du processus.
*************************************
Nos partenaires (TEAMR & Associés Votre Expert comptable dans le département 77, SJA Formation Coaching en pilotage d'entreprise dans le département 77) vous accompagnent dans le pilotage d'entreprise et la mise en place d'un système de contrôle de gestion adapté à votre organisation.
Vous souhaitez échanger ou approfondir le sujet : secretariat@teamr-associes.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications !
Manager par la compréhension des besoins des collaborateurs
L'une des clés de la réussite d'un entrepreneur, d'un manager, réside dans sa capacité à déclencher les actions nécessaires de la part de ses collaborateurs, de ses partenaires. Pour ce faire, l'entrepreneur / le manager doit être un fin psychologue, capable d'identifier les leviers de la motivation de ses parties prenantes. Dans cet article, nous proposons un focus sur la hiérarchie des besoins (pyramide des besoins) d'Abraham Maslow qui constitue une grille d'analyse pertinente pour déceler les motivations des parties prenantes. Un management efficace et performant passe inévitablement par une bonne compréhension des besoin des collaborateurs.
Qui est Abraham Maslow?
Abraham Maslow est un célèbre universitaire et psychologue américain, né en 1908 à Brooklyn (New York) et décédé à Menlo Park (Californie) en 1970. Il est considéré comme l'un des pères de la psychologie humaniste.
Il commence sa formation en droit à l'université de New York avant de poursuivre en Psychologie à l'université du Wisconsin. Il a soutenu sa thèse de doctorat en 1934. Il a enseigné à l'université Brooklyn entre 1937 et 1951, puis à Brandeis University dans le Massachussets de 1951 à 1969. Il a été en 1968 président de l'Association Américaine de Psychologie.
Les premiers travaux universitaires de Maslow portent sur le comportement des animaux (chiens, singes) et les déterminants du comportement humain en société. Dans les années 1940, son intérêt se porte sur les sentiments négatifs (la peur, la privation, l’insécurité), pour ensuite se tourner vers leur contraire, la motivation et la satisfaction. Dans les années 1950, ses études sur la motivation le conduisent à s’interroger sur l’accomplissement de soi.
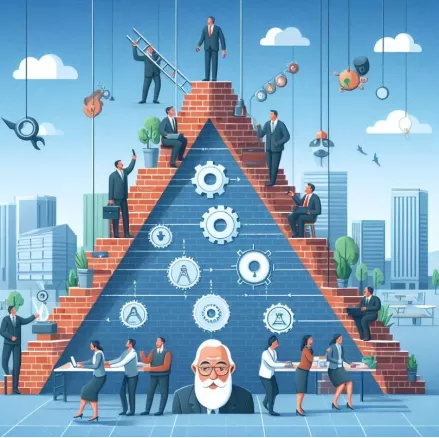
En 1943, il publie un article scientifique dans la revue Psychological Review où il présente sa théorie de la motivation humaine (A theory of Human Motivation). Dans cette contribution, Maslow identifie les besoins fondamentaux qui sont à la base de l'action humaine. Même si Maslow lui-même ne présente pas les besoins humains sous forme de pyramide, c'est sous cette forme que ces 5 catégories de besoins sont désormais identifiées :
Théorie des besoins de Maslow = (Besoins physiologiques + Besoins de sécurité + Besoins d'amour + Besoins d'estime + Besoin de réalisation de soi)
Besoins physiologiques
Selon Maslow, les besoins physiologiques sont à la base de la théorie de la motivation. Lorsqu'une personne manque de nourriture, de sécurité, d’amour et d’estime, le besoin associé à la faim est dominant. Le fondement de l'action humaine est prioritairement d'assurer sa survie en répondant à ses besoins vitaux (manger, boire, se reposer, être en bonne santé).
Ce premier facteur est d'une importance capitale pour le chef d'entreprise / le manager. Pour avoir des collaborateurs motivés, il faut s'assurer qu'ils arrivent à satisfaire leurs besoins physiologiques fondamentaux. Un collaborateur qui est soumis à l'angoisse liée aux besoins physiologiques sera moins productif et efficace dans le cadre de l'activité professionnelle.
Besoins de sécurité
Pour Maslow, une fois que les besoins physiologiques sont relativement satisfaits, d'autres besoins émergent, qualifiés de "besoins de sécurité". Le besoin de sécurité correspond à l'aspiration d'avoir une incertitude relativement faible et de pouvoir envisager le futur avec sérénité. Un activité professionnelle, qui contribue à la satisfaction de ces besoins, se caractérise entre autres par : un contrat de travail à durée indéterminée, la possibilité de pouvoir épargner une partie de la rémunération, la prise en charge par l'employeur de différents types d'assurance (assurance maladie, assurance chômage, assurance retraite...).
Si tous les employeurs doivent au minimum contribuer à la satisfaction des besoins physiologiques en se positionnant par rapport à une rémunération minimale, la satisfaction des besoins de sécurité offre une palette importante d'actions pouvant être mises en place dans le cadre d'une politique de motivation (systématisation des contrats longue durée, rémunération supérieure de X% au salaire moyen du secteur, contrats de mutuelle, systèmes de prime...).
Besoins d'amour et d'appartenance
Même si cette troisième catégorie est souvent nommée "besoin d'appartenance", Maslow parle de "besoins d'amour, d'affection et d'appartenance" (love, affection, belongingness needs). Selon Maslow, une fois que les besoins physiologiques et de sécurité sont relativement satisfaits, l'homme aura faim de relations affectueuses et s'efforcera avec une grande intensité d'atteindre cet objectif. Pour lui, l'homme sera tellement en quête d'affection qu'il oubliera même que lorsqu'il avait faim, il se moquait de l'amour.
Ce besoin traduit le fait que l'homme est fondamentalement un "animal social". Il aspire à des relations sociales, familiales, amicales, amoureuses.
Ici le chef d'entreprise / le manager trouve des leviers puissants de motivation de son équipe. Il faut donner le sentiment aux collaborateurs qu'ils appartiennent à la grande famille de l'entreprise. Les actions qui peuvent être mises en place sont: les repas d'entreprise, les sorties d'entreprise, la célébration des évènements heureux, les séminaires d'entreprise...
Besoins d'estime
Dans cette catégorie, Maslow met en avant le besoin universelle des êtres humains de s'estimer (estime de soi : conviction d'avoir la capacité, la force, l'audace, le courage pour relever les défis) et d'être estimés (estime des autres: reconnaissance, attention obtenue, importance, prestige sociale).
En cela, Maslow traduit sa filiation avec Alfred Adler, fondateur de la psychologie individuelle qui visait à comprendre chaque individu à travers les spécificités de sa vie, ses compétences et ses faiblesses propres.
Il met l'accent sur l'importance de la satisfaction du besoin d’estime de soi qui génère des sentiments de confiance en soi, de valeur, de force, capacité et adéquation d’être utile et nécessaire dans le monde. Aptitudes fondamentales pour un collaborateur efficace et compétent.
Au contraire ne pas satisfaire ce besoin induit des sentiments d’infériorité, de faiblesse et d’impuissance. Ces postures mentales contribuent à la démotivation et ne favorisent pas l'atteinte des objectifs de l'organisation.
Il y a ici une leçon fondamentale pour le chef d'entreprise / le manager. Dans une organisation en quête d'innovation, de créativité, il faut impacter positivement l'estime des individus. Cela passe par des marques de reconnaissances, des initiatives d'encouragement, des mesures de promotion. Il faut apporter des éléments de réponse à la quête de sens des acteurs.
Besoin d'autoréalisation
Une fois que tous les besoins précédents sont plus ou moins satisfaits, Maslow identifie un ultime besoin. C'est le besoin d'accomplissement de soi ou d'autoréalisation. C'est la sensation d'avoir accompli, d'avoir manifesté tout le potentiel dont on est capable. Ce besoin est vraiment spécifique à chaque individu.
Ainsi, le rôle ultime du chef d'entreprise / du manager idéal est de pouvoir identifier l'aspiration la plus forte de chaque collaborateur et de pouvoir y contribuer. Donner au collaborateur le sentiment de contribuer à son accomplissement personnel est un levier de motivation très puissant. C'est un levier souvent mobilisé dans les organisations missionnaires au sens de Henry Mintzberg (ONG, associations, organisations politiques, organisations religieuses...).
Dans un contexte économique marqué une intensification de la concurrence et par un besoin d'innovation constant, il est déterminant pour les dirigeants de mettre en œuvre une politique de motivation adaptée. Connaitre et comprendre la théorie des besoins de Maslow apparait comme un prérequis incontournable.
**************
Nos partenaires ( cabinets TeamR & Associés, SJA Formation) vous accompagnent dans le pilotage d'entreprise, le controle de gestion, le diagnostic et la mise en oeuvre de votre stratégie.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: contact@pilotagedentreprise.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications !
LE MARKETING MIX: PASSONS DU 4P AU 6P
Le Marketing est un état d’esprit dans lequel se conçoivent la quête du client par une offre en adéquation avec ses besoins et la mise en place d’une fidélisation à long terme.
Le Marketing met le Client au centre de tout. Partant de ce postulat, les entreprises ont rivalisé de slogans : « Tout ça, on le fait pour vous », « Le patron, c’est vous », « Un service pensé rien que pour vous » « On adore vous faire plaisir ». Toutes ces belles phrases n’ont qu’un seul but : valoriser le client, le prédisposer également. Mais à elles seules ne peuvent permettre de concrétiser une vente, de fidéliser le Client. Il faut un bon plan de marchéage. Dans cet article, nous présentons les évolutions actuelles de la démarche marketing.
1. Qu’est-ce-qu' un PLAN DE MARCHÉAGE?
Communément connu sous le vocable « 4P », le Plan de Marchéage est encore appelé Marketing Mix.
Il est une opérationnalisation de la combinaison harmonisée de stratégies relatives au Produit, au Prix, à la Distribution et à la Communication (Product + Price + Place + Promotion = 4P).
Dans une entreprise, tout bon pilotage commercial doit se baser sur des données concrètes. Ces dernières sont le résultat d’analyses d’informations recueillies lors d’enquêtes, de sondages, d’études. Nous conseillons vivement ces études car elles vous permettent durant toute la vie de votre entreprise et de votre produit, d’avoir les éléments réels de prise de décision. Depuis des années, les variables prises en compte pour le plan de marchéage sont celles évoquées plus haut :
- Le PRODUIT : Que faut-il offrir au Client (sachant qu’une segmentation est déjà opérée) ? Quelle sera la valeur ajoutée ? Quel sera l’élément de différenciation par rapport à la concurrence ? Quel sera son positionnement ? Etc…Ces questions nous amènent à réfléchir sur le style, l’emballage, le conditionnement, les caractéristiques et services liés, la marque, la gamme…
- Le PRIX : Un des éléments d’accès au produit ou au marché est le prix. Est-ce un prix psychologique ? Un prix économique ou low cost ? Un prix de pénétration ? Un prix d’alignement ? Un prix premium ? Autant de choix à faire qui déterminent l’image associée au produit.
- La DISTRIBUTION : Ceci sous-entend la mise à disposition du produit, son accessibilité. De façon plus claire, où le client peut-il trouver le produit ? Quelle est la chaîne de distribution mise en place : Grossistes – Demi-Grossistes – Revendeurs – Détaillants – Vente en Ligne (Sites Internet et Média Sociaux) pour que le client soit au contact du produit. Elle inclut également les événements grand public (foires, salons…)
- La COMMUNICATION : Elle est axée sur les différents moyens de communication capable de promouvoir les produits. On distingue notamment la communication de masse et relationnelle, la promotion des ventes (PLV). Aujourd’hui, nous avons les « Stories and Status » sur les réseaux sociaux qui sont un puissant moyen de diffusion très rapide.
2. Personnel et Processus: variables de la stratégie marketing
Si nous maintenons que le Marketing est état d’esprit, cela suppose qu’il y a une mouvance dans laquelle doit se trouver le Chef d’Entreprise et tout son personnel. Nous entendons par mouvance un PROCESSUS DE VENTE et une FORCE DE VENTE (Personnel en front et en back office). La même attention doit être accordée au Produit et au Service à la Clientèle (1) . Le produit étant livré dans le cadre d’un processus de vente, il doit être vu comme un Service. Un accent doit être mis sur :
- Le PERSONNEL : attitude de la Force de Vente, sa sensibilité aux besoins du Client, son professionnalisme, sa disponibilité, sa capacité à simplifier la vie au Client
- Le PROCESSUS : Service AVANT, PENDANT et APRÈS VENTE.
En définitive, retenons les points clés suivants:
- Un plan de marchéage est mis en place pour un but précis (augmenter le chiffre d’affaires, augmenter la taille du portefeuille.).
- Il faut veiller en interne à la cohérence des six (06) différentes variables. Par exemple, je ne peux chercher à vendre une baguette de pain à 200, la mettre à vendre au coin d’une rue dans un panier (exposé aux intempéries), au cœur d’un quartier habité par une population qui gagne en moyenne 200 (exemple extrême LOL), par un personnel sous payé. Il y a beaucoup d'incohérences dans cette approche.
- Votre plan de marchéage doit vous donner un privilège et un certain pouvoir par rapport à la concurrence. Telle est la finalité de toute stratégie.
1 MBA MARKETING – Synthèse des meilleurs cours américains – Alexander HIAM & Charles SCHEWE – Nouveaux Horizons
****************
Nos partenaires ( cabinets TeamR & Associés, SJA Formation) vous accompagnent dans le pilotage d'entreprise, le controle de gestion, le diagnostic et la mise en oeuvre de votre stratégie.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: contact@pilotagedentreprise.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications !
Comment le bon manager doit gérer son temps ?
En entreprise comme dans le quotidien, le temps nous manque trop souvent. Lorsqu’on est manager, il est essentiel de maîtriser son emploi du temps pour la bonne gestion de ses projets et de ses équipes. Dans cet article, après avoir présenté la matrice d’Eisenhower et les travaux de Andrew Grove sur une meilleure gestion du temps, nous proposons aux managers des conseils pour mieux gérer leur temps afin d’être plus productifs.
Gestion du temps : découvrir la matrice d’Eisenhower
La matrice d’Eisenhower est un outil de gestion du temps développé pour faciliter la priorisation et la planification des tâches.
L’objectif ? Apprendre à faire les bons choix pour gagner en productivité.
“Les plans ne sont rien ; c’est la planification qui compte.” Dwight David Eisenhower.
Le principe d’Eisenhower est destiné à organiser et planifier toutes les tâches en fonction de leur degré d’urgence et d’importance. On a tendance à confondre urgence et importance et, surtout, à penser que ce qui est urgent est important. Or, nombre de tâches sont urgentes, car, passé un certain délai, les conséquences peuvent être fâcheuses, mais elles ne sont pas obligatoirement importantes pour autant. Il est essentiel de maîtriser cette nuance pour mettre en pratique la matrice correctement.
Selon cette matrice, toutes nos taches doivent être classées selon un ordre de priorité et d’importance, nous distinguons quatre catégories de taches.
- Les tâches importantes et urgentes
Lorsque l’urgence et l’importance des tâches ne font pas de doute, elles sont évidemment à traiter en priorité. Il s’agit le plus souvent des tâches qui vont vous aider à atteindre vos objectifs et qui auront des conséquences immédiates si vous ne les réalisez pas dans les temps.
- Les tâches importantes mais non urgentes
Elles ne sont pas à exécuter immédiatement et peuvent donc être programmées dans le temps. Pour une bonne organisation et une meilleure productivité, vous devez les planifier avec justesse. Ce sont souvent celles qui nous aident le plus à avancer et sur lesquelles nous devrions investir de notre temps. Paradoxalement, ce sont les plus négligées, car on a tendance à faire passer l’urgence avant l’importance et à les reporter.
- Les tâches urgentes mais pas importantes
Il s’agit ici de toutes ces tâches qui ne sont pas importantes pour vous, mais qui le sont souvent pour les autres et nécessitent tout de même une attention immédiate. Si vous souhaitez vous débarrasser de ces tâches, n’hésitez pas à les déléguer au maximum lorsque cela est possible.
- Les tâches ni urgentes ni importantes
Elles concernent tous les éléments qui viennent “parasiter” votre organisation, soit parce qu’ils vous font perdre du temps ou parce qu’ils vous stressent inutilement. Pour une fois, autorisez-vous à procrastiner, mais surtout, éliminez ces tâches de votre quotidien dès lors que c’est possible.
Nous avons naturellement tendance à nous focaliser sur les tâches urgentes même lorsqu’elles ne sont pas importantes. C’est pourtant l’importance qui devrait primer sur l’urgence. L'approche basée sur la matrice d'Eisenhower permet de redonnez la priorité à ce qui est important. .
En dehors de la matrice d’Eisenhower, nous avons aussi les travaux d’Andrew Grove pour une meilleure gestion du temps par le manager.
Grove fut en 1968 l'un des fondateurs d'Intel Corporation, une des principales entreprises de la Silicon Valley. Il est l’un des pionniers qui ont façonné l’industrie de la haute technologie telle que nous la connaissons aujourd’hui. Ancien PDG d’Intel, Grove a transformé l’entreprise en une puissance mondiale.
En général, il y a deux façons d’augmenter la productivité : travailler plus vite ou augmenter le pouvoir multiplicateur de son travail. C’est la deuxième qu’Andrew Grove conseille dans son ouvrage " le management multiplicateur".
La vraie compétence d’un manager dit-il, “c'est de savoir sélectionner pour lui et son équipe les tâches possédant le plus grand pouvoir multiplicateur”.
.
Gestion du temps : les apports d’Andrew Grove
Selon Andrew Grove, l’expérience a montré qu’un grand nombre d’activités de management pouvaient en fait être prévues. Prévoir et organiser votre travail autour d’évènements majeurs, c’est comme gérer une unité de production hautement efficace.
De quel moyen dispose le manager pour établir ses prévisions ? D’une chose simple : son agenda.
La plupart des gens utilisent leurs agendas comme une sorte de dépôt destiné aux << commandes >> qui leur parviennent.
Pour mieux organiser son temps, le manager doit utiliser son agenda comme un outil de planification de << production >> et prendre fermement l’initiative de prévoir, entre les << opérations déterminantes >> de la journée des travaux dont la durée peut à la rigueur être réduite.
Combien de temps vous faut-il pour lire votre courrier, rédiger vos rapports, voir un collègue ? Peut-être ne le savez-vous pas précisément mais vous en avez surement une idée approximative. C’est à partir de cette connaissance intuitive qu’il faut organiser votre travail.
Pour vous servir de votre agenda comme d’un outil de production prévisionnelle, vous devez prendre en compte deux principes :
- Il faut évoluer vers une utilisation active de votre agenda et prendre l’initiative de remplir les intervalles entre les évènements importants du point de vue temps, avec des évènements qui, eux, ne le sont pas.
- Il faut dire << non >> d’emblée à un travail que vous ne vous sentez pas en mesure de prendre en charge. Il est important de dire << non>> tout de suite et non pas plus tard ; car attendre que les choses atteignent une valeur élevée pour ensuite interrompre l’action faute de moyens débouche sur des pertes supplémentaires de temps ou d’argent. Votre << non >> peut être soit implicite, soit explicite. En effet, si vous ne faites pas ce qu’on attend de vous, c’est en définitive comme si vous disiez << non >>. Rappelez-vous aussi que votre temps est une ressource épuisable et qu’en disant oui à une demande, vous dites inévitablement non à une autre.
Pour gagner du temps, un bon manager doit savoir aussi déléguer.
La maitrise de l’art de la délégation, de même que celle de tout art, demandent patience et effort. Or c’est de cette maitrise que dépend votre réussite en tant que dirigeant qui fait un retour à l’essentiel. Réfléchir, planifier, superviser, voilà votre métier.
La pratique de la délégation permet notamment :
- De vous débarrasser des tâches dont d’autres peuvent s’occuper ;
- De concentrer vos efforts sur les activités pour les activités pour lesquelles nul autre n’aurait, ni la même compétence que vous, ni l’autorité requise pour les assumer ;
- De donner à vos collaborateurs d’échelon inférieur l’occasion de se former et d’élargir le champ de leurs responsabilités ;
- De dégager du temps pour le développement de vos aptitudes de leader et l’élaboration d’idées novatrices capables de vous assurer une avance sur vos concurrents etc…
La délégation se décompose en cinq étapes : affirmation et explication des grandes orientations arrêtées, définition des tâches à accomplir, établissement des objectifs à atteindre, communication des idées pertinentes, mise en place des contrôles nécessaires.
Il est facile de proclamer la nécessité de la délégation. Les difficultés commencent quand il faut déterminer les tâches précises à déléguer. Il convient en tout cas d’énumérer d’abord les tâches qui se prêtent à la délégation. Voici la marche à suivre :
- Enumérez toutes les tâches dont vous êtes responsable ;
- Notez, pendant une semaine, tout ce que vous faites au cours de chaque journée ;
- Consignez le temps approximatif qu’il vous faut consacrer à chaque tâche ;
- Dressez la liste des qualités et des compétences qu’exige chaque tâche ;
- Faites le point sur les savoirs et les attributs de vos subordonnés ;
- Associez à chaque tâche le nom d’un collaborateur dont les qualités et les compétences correspondent à celle que demande la tâche en question ;
- Enumérez toutes les informations et instructions dont la personne aura besoin pour pouvoir s’acquitter de sa tâche ;
- Mettez en place des moments de contrôle et des moyens de correction pour chaque tâche etc…
Le bon manager pour une gestion rationnelle de son temps, doit se concentrer sur l’essentiel. Le manager-leader qui fait un retour à l’essentiel :
- Evite d’empiéter sur l’autorité qu’il a déjà accordée ;
- Evalue périodiquement les performances ;
- Encourage ses subordonnées à prendre des décisions ;
- Définit les tâches de son équipe de manière à les rendre stimulantes et formatrices ;
- Insuffle à ses subordonnés le goût de l’effort et la volonté d’atteindre des objectifs ;
- Tire pleinement partie des compétences et des capacités de ses subordonnés etc…
Conseils aux managers pour mieux gérer leur temps
Sur la base des travaux ainsi présentés, voici quelques conseils qui peuvent être bénéfiques au manager afin de mieux gérer son temps ;
- Enumérez toutes les tâches et actions que vous avez à réaliser, vous pouvez par exemple, le faire chaque matin ou chaque début de semaine ;
- Avant de les classer dans la matrice d’Eisenhower, posez-vous d’abord deux questions : Quel est le degré d’urgence ? fixez une date à laquelle cette tâche doit être impérativement exécutée ; quel est le degré d’importance ? demandez-vous ce qui se passera si vous ne faites pas cette tâche ?
- Classez ! Vous pouvez maintenant hiérarchiser vos tâches selon la méthode d’Eisenhower et les exécuter en tenant compte des priorités et du planning que vous avez établi.
- Déléguez toutes les tâches qui ne nécessitent pas toute votre attention ;
- Faites participer vos subordonnés à l’établissement des objectifs et des calendriers de réalisation.
Le temps est précieux et limité. Le manager qui en prend conscience, et qui coordonne son emploi du temps en faisant un usage optimal de son agenda, en déléguant des tâches et en se focalisant sur l’essentiel, verra certainement sa productivité et celle de son équipe ou ses équipes s’améliorer.
****************
Nos partenaires ( cabinets TeamR & Associés Expert Comptable à Bussy St Georges, SJA Formation) vous accompagnent dans la gestion et le pilotage de votre entreprise, la mise en place de systèmes de contrôle de gestion et l'amélioration de votre stratégie.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: contact@pilotagedentreprise.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications !
C'est quoi un centre de responsabilité ?
Un concept central en matière de contrôle de gestion et de pilotage des performances dans les organisations est celui de « centre de responsabilité ». Dans cet article, nous présentons le concept de centre de responsabilité et son intérêt en matière de pilotage des organisations.
Le contrôle de gestion, tel qu'il a été formalisé dans les années 1960, est fondamentalement associé à la philosophie organisationnelle de la décentralisation, présentée entre autres par Ralph Cordiner (1956) (1). L’enjeu est de préserver les avantages de la grande entreprise, tout en bénéficiant des éléments qui ont fait le succès du libéralisme économique (liberté d’action, concurrence interne, stimulation par le profit):
« Une grande entreprise, avec de nombreux produits, fonctionne mieux lorsqu’elle est transformée en une petite économie de libre entreprise… Cela fonctionne comme lorsque la recherche égoïste de profit par les entreprises individuelles, dans une société libérale, génère une forte productivité et les ajustements économiques automatiques d’une économie compétitive ». (Dean, 1957 in Anthony et al., 1965, p. 252) (2)
On peut donc parler de management par « internalisation de la logique de marché ». Le contrôle de gestion intervient alors pour coordonner les différentes entités issues de cette logique décentralisatrice : les centres de responsabilité.
Définir le centre de responsabilité
Un centre de responsabilité est une composante de l'organisation plus ou moins autonome et placée sous la direction d'un manager. Le modèle d'Anthony (1965) (3) en distingue 3 types qu'on retrouve encore aujourd'hui:
- les centres de coût : ce sont les entités où les ressources consommées sont mesurées en terme monétaire sans que les services ou produits générés ne le soient;
- les centres de profit : ce sont les entités où tant les ressources consommées que les biens/services produits sont mesurés en terme monétaire. La relation entre les consommations et les productions est calculée. Le résultat permet d’évaluer la performance du centre;
- les centres d’investissement : ils représentent la phase la plus élevée d’autonomie dans l'organisation. Ici, le manager a une délégation sur les actifs utilisés pour réaliser l’activité. Sa performance est évaluée sur la base du rapport entre le résultat comptable et les actifs utilisés. L’indicateur qui correspond à cette définition est nommé Retour sur Investissement (Return On Investment ROI).
Une fois les centres définis et les ressources affectées, les conditions de performance de chaque type de centre sont définies par la direction. C'est à la suite de cela que le processus de contrôle de gestion (dans son approche étroite) intervient pour évaluer la performance du centre en termes:
- d’efficacité : « Par efficacité, nous entendons la manière dont le manager a réalisé son travail- ce qui est (pour citer le dictionnaire), *dans quelle mesure il a produit le résultat prévu ou espéré* » (Anthony et al., 1965, p.168)
- d’efficience: « Nous utilisons efficience dans son sens industriel- qui est, la quantité de produit fini par unité de matière première » (Anthony et al., 1965, p.168) (4).
Les objectifs associés aux centres de responsabilité
Par conséquent :
- le centre de coût doit optimiser ses prestations/productions en fonction des ressources affectées: le principal problème du manager est alors la maitrise des charges administratives, pour lesquelles une relation optimale entre la production et les ressources consommées ne peut être déterminée, à cause de l’absence d’un lien de causalité direct. Pour ce faire, les managers disposent de différents outils pour maintenir les charges administratives à un niveau acceptable (mise en place de procédures, de règles de travail, budgets des frais administratifs…).
- le centre de profit doit optimiser le résultat financier actuel et futur: l’un des problèmes liés aux centres de profit est la gestion des relations d’affaires entre les différents centres du même groupe. Cette problématique renvoie à la question des prix de cession interne et de leurs effets pervers.
- le centre d’investissement doit optimiser le retour sur investissement actuel et futur: différentes techniques permettent de fixer le niveau et de calculer la valeur des actifs immobilisés et des actifs circulants. L’enjeu est d'inciter les managers à agir dans le sens des objectifs du groupe.
Par ailleurs ce modèle organisationnel, la décentralisation, identifie différents acteurs intervenant dans l’activité de ces centres : le manager (cadre dirigeant), l'opérationnel et le fonctionnel.
Les cadres dirigeants sont les responsables de division et les directeurs généraux. Ils sont chargés du leadership et de la planification à long terme. Les opérationnels sont dotés du plus grand pouvoir pour agir dans leurs champs de compétence opérationnels. Ils sont conduits par une équipe dirigeante qui a une délégation spécifique sur les résultats. Enfin, les fonctionnels sont des experts. Contrairement aux opérationnels dotés du pouvoir de décision, les fonctionnels n’ont qu’une responsabilité de recherche, de formation, d’information. Ils n’ont pas de pouvoir de décision. C'est comme fonctionnel, en charge des questions de budget et de comptabilité de gestion, que le contrôleur de gestion a émergé dans les organisations au début du 20ème siècle.
_________
1- Ralph J. Cordiner, « Decentralization- A Managerial Philosophy », in Management Control Systems: Cases And Readings (Richard D. Irwin, Inc., 1965), 30‑39.
2-Joel Dean, « Profit Performance Measurement Of Division Managers », in Management Control Systems: Cases And Readings (Richard D. Irwin Inc., 1965), 251‑57.
3- Robert N. Anthony, « Characteristics Of Management Control Systems », in Management Control Systems: Cases And Readings (Richard D. Irwin, Inc., 1965), 1‑14.
4- Robert N. Anthony, John Dearden, et Richard F. Vancil, Management Control Systems: Cases And Readings (Richard D. Irwin Inc., 1965).
***************
Nos partenaires ( cabinets TeamR & Associés Expert Comptable à Bussy St Georges, SJA Formation) vous accompagnent dans le pilotage d'entreprise, le controle de gestion, le diagnostic et la mise en oeuvre de votre stratégie.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: contact@pilotagedentreprise.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications !